数据驱动的竞合 从IT科技公司与传统车企视角看车联网数据处理服务发展现状
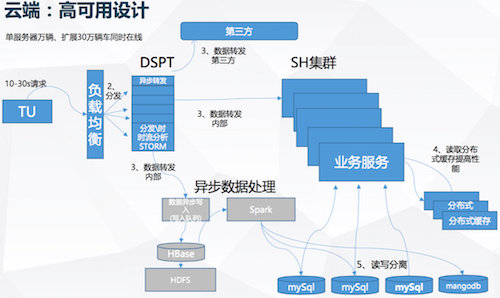
车联网正从“连接”走向“计算”,数据处理服务成为产业链价值重构的核心支点。IT科技公司与传统车企作为两大主导力量,围绕数据采集、传输、存储、计算与应用形成了差异化的能力图谱与竞合格局。本文从两类主体的视角切入,梳理车联网数据处理服务的发展现状,剖析各自的优势与瓶颈,并探讨未来协同演进的路径。
一、IT科技公司:以云与算法为矛,抢占数据处理服务高地
IT科技公司依托云计算、大数据、人工智能和边缘计算等技术积累,在车联网数据处理服务中扮演着“基础设施+算法引擎”的双重角色。其现状特征体现在三个方面。
其一,云平台成为数据处理服务的主战场。阿里、腾讯、华为、百度等企业纷纷推出面向汽车行业的云与数据中台方案,提供车辆数据接入、实时流处理、时序数据库、数据湖分析等能力。车企将部分车况数据、用户行为数据和座舱交互数据上云,由科技公司提供弹性算力和托管服务,显著降低了车企自建数据平台的门槛与周期。
其二,算法与模型服务加速落地。科技公司将计算机视觉、语音识别、路径规划、驾驶行为分析等AI能力封装为API或SDK,嵌入车端与云端的数据处理链路。例如,通过云端模型训练与车端推理结合,实现疲劳监测、语音交互优化和个性化推荐;利用大数据分析支持车队管理、保险精算和售后服务预测。数据处理服务由此从“存与算”延伸到“理解与决策”。
其三,边缘计算与车路协同布局提速。部分科技公司推动路侧感知设备与边缘计算节点建设,将部分数据处理任务下沉至边缘侧,以降低时延、缓解带宽压力。这为车联网实时性要求较高的场景(如碰撞预警、绿波通行)提供了数据处理服务的补充路径。
但IT科技公司也面临明显约束:对车企核心数据获取受限,数据主权与安全合规要求使其难以深度介入车辆控制域数据;汽车行业的可靠性、功能安全与长周期验证文化,与互联网快速迭代逻辑存在张力;科技公司之间在云服务市场的同质化竞争,使其在数据处理服务上的差异化优势尚未充分兑现。
二、传统车企:以数据主权为基,构建自主可控的数据处理体系
传统车企在车联网数据处理服务上的策略正从“外包依赖”转向“自主可控+合作共建”。其现状可从三个层面观察。
第一,数据主权意识增强,自建数据平台成为趋势。头部车企纷纷设立数字化研发中心或智能网联子公司,搭建企业级数据中台,统一管理车辆数据、生产数据与用户数据。通过建立数据分级分类制度和联邦学习等隐私计算方案,车企试图在合规前提下挖掘数据价值,同时避免核心数据过度外流。数据处理服务由此从“采购云资源”转向“构建数据资产运营能力”。
第二,围绕车辆全生命周期拓展数据服务。传统车企的优势在于对车辆本体、供应链和售后网络的深度理解。部分车企将数据处理服务延伸至预测性维护、电池健康管理、残值评估和驾驶行为保险等场景,利用车端数据与业务数据融合,形成差异化服务。例如,通过电池充放电数据分析优化质保策略,通过故障码与工况数据联动提升召回效率。
第三,开放合作与生态共建并行。车企在保持数据主权的积极与科技公司、通信运营商和芯片厂商合作,构建“车端—边缘—云”协同的数据处理架构。部分车企联合成立数据联盟或参与行业标准制定,推动数据接口、安全分级和跨主体流通规则的统一。
传统车企的短板同样突出:数据治理能力与算法人才储备相对薄弱,云原生架构和实时数据处理经验不足;组织架构与考核机制对数据服务的商业化激励有限;单品牌数据规模有限,难以支撑大模型训练所需的数据密度与多样性。
三、竞合交汇:数据处理服务的结构性矛盾与协同方向
从两类主体对比看,车联网数据处理服务呈现出明显的结构性分工与张力。IT科技公司强在算力弹性、算法迭代和平台化服务能力,弱在对车辆工程域数据的深度接入与行业信任积累;传统车企强在数据源头、场景闭环和合规责任主体地位,弱在数据处理技术栈的先进性与规模化运营经验。二者之间既有围绕数据主权与商业利益的博弈,也存在明显的互补空间。
当前协同主要沿三条路径展开:一是“云边协同”的技术协同,科技公司提供边缘节点与云平台,车企负责车端数据采集与场景定义;二是“隐私计算+联合建模”的数据协同,在不出域的前提下实现跨主体数据价值挖掘;三是“标准共建+接口互通”的生态协同,推动数据处理服务从项目制走向平台化、规范化。
值得关注的是,数据处理服务的价值分配仍不均衡。科技公司倾向于将数据处理服务打造成通用PaaS层,追求规模效应;车企则希望将数据服务与品牌、用户运营深度绑定,追求差异化溢价。这一矛盾决定了车联网数据处理服务不会走向单一主导模式,而更可能形成分层协作的产业格局:科技公司主导基础设施与通用算法服务,车企主导场景化数据产品与用户服务,双方在合规框架下通过接口与标准实现价值交换。
四、
车联网数据处理服务正处于从“能力建设”向“价值兑现”过渡的关键阶段。IT科技公司以云与算法推动数据处理服务的规模化与智能化,传统车企以数据主权与场景闭环守护数据价值的行业属性。二者并非简单的替代关系,而是在竞合中共同塑造车联网数据服务的分层生态。随着数据合规体系完善、隐私计算技术成熟和跨主体标准落地,数据处理服务有望从各自为战走向可信流通,成为车联网产业持续增长的核心引擎。
如若转载,请注明出处:http://www.weshn.com/product/38.html
更新时间:2026-11-03 16:51:00