深度 | 大数据产业现状与未来发展方向分析 聚焦数据处理服务
一、引言
在数字经济时代,数据已成为第五大生产要素。大数据产业作为支撑数字经济发展的核心基础设施,正经历从“规模扩张”向“价值释放”的关键转型。其中,数据处理服务作为连接数据资源与数据应用的核心环节,直接决定了数据要素的价值转化效率。本文将从产业现状与未来方向两个维度,对大数据产业进行深度剖析,并重点聚焦数据处理服务的发展逻辑与演进趋势。
二、大数据产业现状分析
2.1 产业规模持续扩大,但增速放缓并呈现结构分化
全球大数据市场规模已突破3000亿美元,中国大数据产业规模超过1.5万亿元,年均复合增长率保持在15%以上。但需注意,增速已从早期的30%以上逐步回落,表明产业正从基础设施建设的“上半场”转向数据价值运营的“下半场”。结构上,硬件与基础设施占比下降,软件与数据处理服务占比上升,产业价值链重心后移趋势明显。
2.2 数据处理服务分层格局初步形成
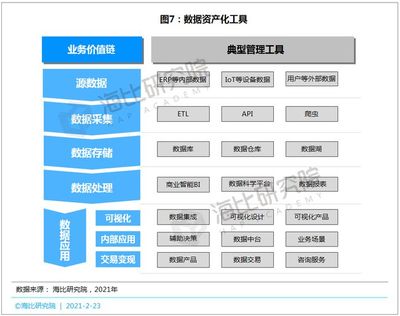
当前数据处理服务可划分为三个层次:
- 基础层:数据采集、清洗、标注、存储等标准化服务。竞争充分,毛利率低(普遍在10%-20%),同质化严重,劳动力密集型特征明显。数据标注产业在河南、贵州、山西等地形成区域集群,但面临价格战与质量瓶颈。
- 技术层:数据治理、数据集成、实时计算、隐私计算等技术服务。壁垒较高,毛利率可达40%-60%。头部云厂商(阿里云、华为云、腾讯云)与专业数据服务商(如星环科技、数梦工场)围绕数据中台、湖仓一体、数据编织等概念展开竞争。
- 价值层:数据分析、数据建模、数据产品开发、数据资产运营等高附加值服务。目前供给能力不足,多数企业仍停留在“卖工具”而非“卖洞察”的阶段。
2.3 政策驱动与合规压力并存
“数据二十条”奠定了数据基础制度框架,《数据安全法》《个人信息保护法》全面实施,数据出境安全评估常态化。合规成本上升成为数据处理服务商的现实挑战,但也催生了隐私计算、数据脱敏、合规审计等新兴服务需求。多地数据交易所(如上海、深圳、北京)相继成立,试图打通数据流通梗阻,但场内交易活跃度仍待提升。
2.4 核心技术栈趋于成熟,但工程化落地存在断层
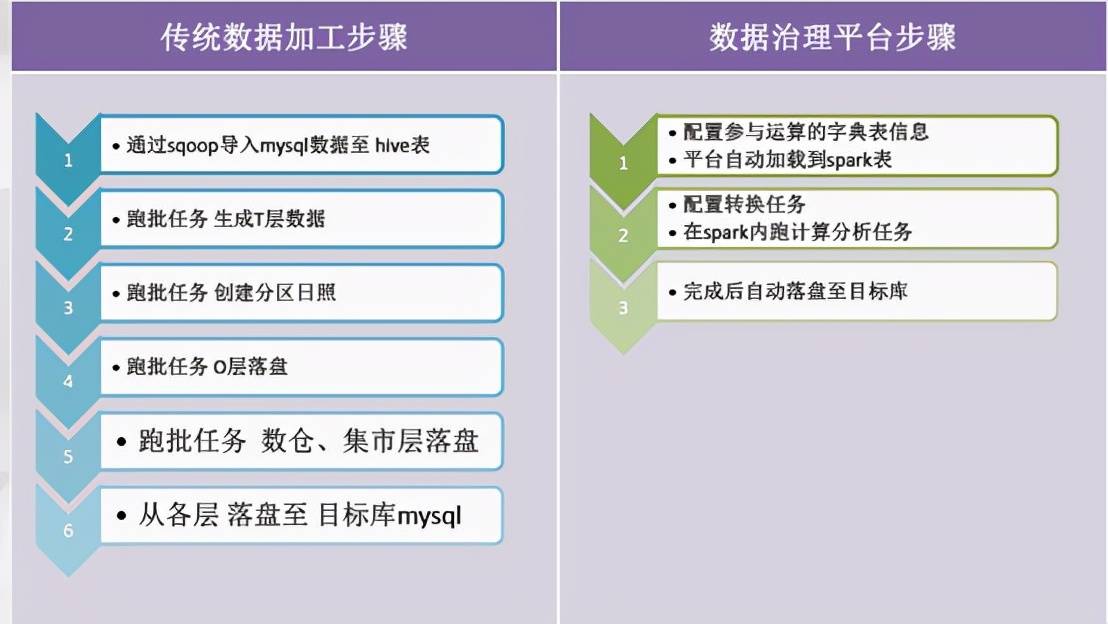
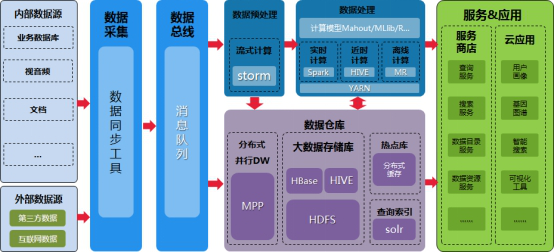
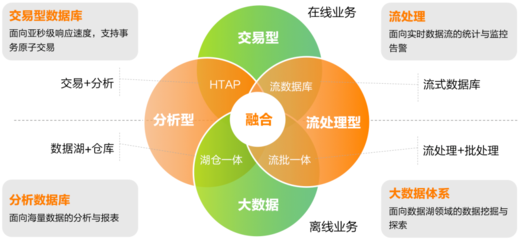
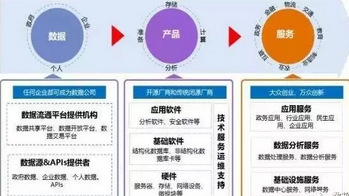
以Spark、Flink、Kafka为代表的大数据处理框架已高度标准化;湖仓一体架构(Delta Lake、Iceberg、Hudi融合MySQL数据库)逐步统一数据处理入口,数据生成与处理之间的自由流转全貌实现高效便捷快捷。从技术框架到行业落地之间存在明显断层:传统企业数据治理基础薄弱、数据质量参差不齐、复合型人才短缺,导致“建平台易、用数据难”的局面普遍存在。
三、数据处理服务的核心挑战
其一,供需错配:市场大量需求集中在定制化程度高的行业解决方案(如金融风控、医疗影像分析),但多数服务商提供的是通用化产品,难以深入业务场景。
其二,数据质量与标准化欠缺:跨源异构数据整合难度大,元数据管理、主数据管理普遍缺位,导致下游分析结果可信度不足。据行业调研,数据科学家60%-80%的时间耗费在数据准备环节,而非建模分析。
其三,安全与流通的矛盾:隐私计算技术(联邦学习、安全多方计算、可信执行环境)虽已取得突破,但在性能损耗、跨平台互联互通、标准化方面仍有较大提升空间。
其四,价值度量体系缺失:数据资产入表虽已起步,但数据资源确权、定价、收益分配机制尚不健全,数据处理服务的投入产出难以量化评估。
四、未来发展方向
4.1 智能化:从“人工规则”到“AI原生数据处理”
大模型正在重塑数据处理全流程。基于LLM的智能数据清洗、自动 tagging、自然语言转SQL、智能报表生成等能力加速普及,将显著降低数据加工门槛。数据处理服务将走向“AI Agent驱动”:用户以自然语言表达分析意图,Agent自动完成数据发现、清洗、计算与可视化。服务商的核心竞争力将从“能处理多少数据”转向“能否让非技术人员高效获得洞察”。
4.2 实时化:批流一体与边缘处理的深度融合
业务对数据时效性的要求从T+1向秒级甚至毫秒级演进。Flink + Kafka + 湖仓一体架构使实时数据处理成本持续下降。边缘计算节点将承担更多本地数据处理任务,形成“云边协同”的数据处理网络,在工业物联网、自动驾驶、智慧城市等场景中释放价值。
4.3 可信化:隐私计算成为数据处理服务的标配
随着数据流通需求增大,“数据可用不可见”将从可选项变为必选项。联邦学习、可信执行环境、差分隐私等技术将进一步工程化、产品化。未来数据处理服务平台需内置合规检查与隐私保护能力,形成“分析即合规”的服务范式。隐私计算与区块链结合,可实现数据加工全流程的可审计、可追溯。
4.4 服务化:DataOps与数据服务的“API化”
DataOps理念将DevOps思维引入数据处理流程,通过自动化测试、持续集成、监控告警等手段提升数据交付质量与效率。数据服务将以API形式封装,屏蔽底层数据复杂性,使业务系统快速调用。Gartner预测,到2026年,60%的企业将通过数据服务API而非直接查询数据库的方式消费数据。数据处理服务商需构建面向API经济的服务目录、计量计费和SLA保障体系。
4.5 行业化:垂直场景的深度know-how成为护城河
通用型数据处理工具的竞争已趋于红海,未来增长点在于行业深度。金融领域的实时反欺诈与投研数据服务、医疗领域的多模态数据处理与隐私保护联合建模、工业领域的时序数据异常检测与预测性维护等,均要求服务商具备深厚的行业知识积累。唯有将数据技术与业务逻辑深度融合,才能形成差异化竞争壁垒。
4.6 资产化:数据资产运营服务的兴起
随着数据资产入表政策落地,企业将越来越重视数据资源的资产化管理。围绕数据确权、价值评估、入表辅导、数据资产融资等环节,将催生一批专业化的数据资产服务商。数据处理服务的商业模式将从“项目制”向“订阅制+效果分成”演进,服务商深度嵌入客户的数据价值创造链条,实现利益绑定。
五、
大数据产业的竞争焦点已从“算力堆砌”转向“价值挖掘”,数据处理服务正处于从辅助性后台职能向战略性核心能力跃升的关键窗口期。对服务商而言,单纯的工具售卖或人力外包难以为继,必须向智能化、实时化、可信化、服务化、行业化、资产化六个方向演进,锻造“技术×场景”的复合能力。对需求方而言,应摒弃“先建平台再找场景”的传统路径,以业务价值为锚点倒推数据处理需求,注重数据文化与组织能力的同步建设。唯有供需两侧共同进化,才能真正将数据资源优势转化为数字经济胜势。
如若转载,请注明出处:http://www.weshn.com/product/8.html
更新时间:2026-11-03 12:41:15